200 % BR en dermatologie : pourquoi un reste à charge peut subsister
Pour choisir une complémentaire santé adaptée à vos soins dermatologiques, partez des tarifs de votre dermatologue et des actes prévus, plutôt que du pourcentage le plus élevé. Le remboursement dépend aussi du parcours de soins, du secteur du praticien et des limites du contrat. Une garantie généreuse sur le papier peut laisser une dépense importante si l’acte est exclu ou si le plafond est déjà atteint.
Partir de vos soins réels, pas d’une formule « spéciale dermatologie »
Un suivi régulier pour une maladie cutanée, une consultation ponctuelle et un traitement esthétique ne demandent pas la même couverture. Listez vos consultations habituelles, les actes envisagés et les tarifs pratiqués. Repérez ensuite les lignes correspondantes dans le tableau de garanties : honoraires des spécialistes, actes techniques et éventuels forfaits pour soins non remboursés. Vérifiez aussi si le forfait est annuel et s’il est partagé avec d’autres postes de santé.
Une biopsie, une exérèse de lésion, une cryothérapie ou une photothérapie peuvent être prises en charge selon leur indication médicale et leur codification. Le nom de la technique ne suffit donc pas à déterminer le remboursement. Demandez au cabinet si l’acte envisagé est remboursable par l’Assurance Maladie et, si nécessaire, quel code lui sera associé. La complémentaire applique ensuite les conditions prévues au contrat.
À l’inverse, les injections, peelings et lasers à visée purement esthétique ne sont généralement pas remboursés par l’Assurance Maladie. Une garantie à 300 % BR ne crée pas de couverture lorsqu’aucune base remboursable ne s’applique. Seul un forfait contractuel explicitement adapté peut alors intervenir, dans la limite de son montant et selon les actes éligibles. Lisez les exclusions et les éventuelles limites par acte avant de compter sur ce remboursement.
Vérifier le parcours et le praticien avant de comparer les garanties
Le dermatologue ne relève pas, en règle générale, de l’accès direct spécifique. Pour respecter le parcours de soins coordonnés, passez par votre médecin traitant, sauf situation particulière. Une ordonnance ne garantit pas, à elle seule, que toutes les conditions du parcours sont réunies. Il faut donc distinguer la prescription du respect du parcours de soins.
Dans le cas général, l’Assurance Maladie rembourse 70 % de la base en parcours de soins, contre 30 % hors parcours, avant les retenues applicables. Des exceptions existent, notamment pour les moins de 16 ans. Un contrat responsable ne compense pas la pénalisation liée au non-respect du parcours. Une ALD peut modifier la prise en charge des soins concernés, sans effacer automatiquement les dépassements d’honoraires.
- Secteur 1 : les tarifs conventionnels sont généralement appliqués, sauf exceptions.
- Secteur 2 : des dépassements sont possibles. Vérifiez l’adhésion à l’OPTAM, l’option pratique tarifaire maîtrisée.
- Secteur 3 : le praticien n’est pas conventionné et le remboursement repose sur un tarif d’autorité très faible.
L’OPTAM correspond à un engagement de maîtrise tarifaire, pas à une absence de dépassements. Les contrats responsables encadrent davantage la couverture des dépassements des médecins non adhérents. Consultez l’annuaire santé de l’Assurance Maladie pour vérifier le secteur et l’OPTAM, puis confirmez le tarif auprès du cabinet. Le secteur ne permet pas, à lui seul, de connaître le montant de la facture. Pour comparer les garanties et préparer vos questions, vous pouvez aussi consulter les conseils de so mutuelle.
Traduire les pourcentages en remboursement réel
La base de remboursement, ou BR, est un montant de référence, pas nécessairement le prix payé. Une garantie à 100 % BR inclut généralement l’Assurance Maladie et la complémentaire : elle ne signifie pas que la mutuelle rembourse seule toute la base. Vérifiez toujours la convention de présentation du contrat, car le pourcentage annoncé ne se lit pas indépendamment de la part versée par l’Assurance Maladie.
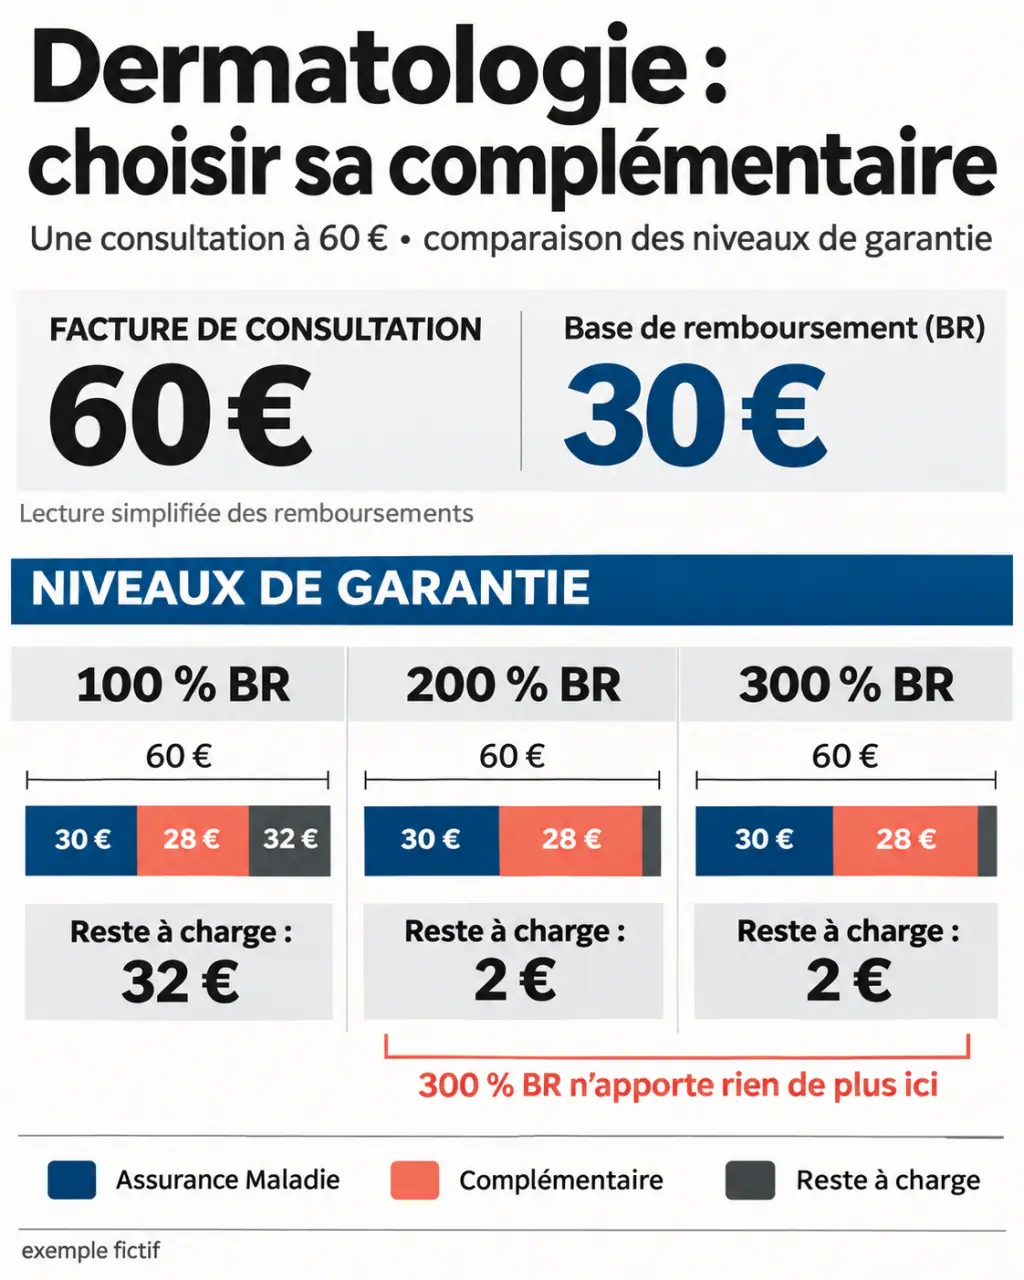
Prenons un exemple fictif : une consultation facturée 60 €, avec une BR de 30 €, en parcours coordonné. À 70 %, la part de l’Assurance Maladie est de 21 €, soit 19 € versés après une participation forfaitaire de 2 €, lorsqu’elle s’applique. Sans autre limitation contractuelle, voici le calcul :
| Garantie totale | Complémentaire | Reste à charge |
|---|---|---|
| 100 % BR | 9 € | 32 € |
| 150 % BR | 24 € | 17 € |
| 200 % BR | 39 € | 2 € |
| 300 % BR | 39 € | 2 € |
Dans cet exemple, 300 % n’apporte rien de plus que 200 % : les remboursements sont limités aux frais engagés, et la participation forfaitaire n’est pas remboursable par un contrat responsable. Le ticket modérateur désigne la part de la base laissée par l’Assurance Maladie avant l’intervention de la complémentaire. Il est distinct des dépassements. Pour obtenir votre propre estimation, remplacez les montants fictifs par le tarif communiqué par le cabinet et les garanties inscrites dans votre contrat.
Choisir une couverture qui reste rentable sur l’année
Comparez le supplément annuel de cotisation aux remboursements supplémentaires attendus. Une formule renforcée peut être pertinente pour des consultations fréquentes avec dépassements, mais moins intéressante pour un rendez-vous occasionnel. Intégrez également vos autres dépenses de santé : une complémentaire se choisit en tenant compte de l’ensemble de vos besoins, pas d’un seul poste.
Chaque niveau de garantie doit couvrir une dépense réelle. Si la formule inférieure rembourse déjà les honoraires prévus, augmenter le pourcentage n’apporte pas forcément de bénéfice. À l’inverse, une exclusion d’acte ne disparaît pas avec une garantie plus élevée. Vérifiez également si un plafond annuel a déjà été utilisé et si le forfait annoncé concerne uniquement la dermatologie ou plusieurs types de soins.
Avant de souscrire, faites confirmer par écrit les points suivants :
- Le remboursement en euros d’une consultation et d’un acte représentatifs, à partir du tarif et du code transmis par le cabinet.
- Les plafonds annuels, les limites par acte, les exclusions et les éventuels forfaits partagés avec d’autres soins.
- La date d’effet, les délais de carence et les conditions d’accès aux garanties renforcées.
- La présence effective de dermatologues accessibles dans un éventuel réseau partenaire.
Le bon contrat est celui dont vous pouvez anticiper le reste à charge, pas celui qui affiche le taux maximal. Conservez le devis du praticien et l’estimation de la complémentaire. Vérifiez leur durée de validité et les réserves indiquées, puis comparez le coût annuel de la cotisation au remboursement que vous pouvez réellement attendre.
- Mode femme printemps 2026 : tendances et looks faciles à porter - 15 novembre 2026
- 200 % BR en dermatologie : pourquoi un reste à charge peut subsister - 15 novembre 2026
- Comment s’habiller pour un mariage quand on est invité ? - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Carte émotionnelle des maux du corps : 701 volontaires confirment le lien entre nos douleurs et nos émotions
 Créatine et peau : faut-il craindre l’acné ou miser sur ses bienfaits anti-âge ?
 Liposuccion du ventre : 3 à 6 mois pour un résultat définitif et les étapes clés de la transformation
 Combien de collagène par jour selon votre objectif ? Peau, articulations, os et sport